
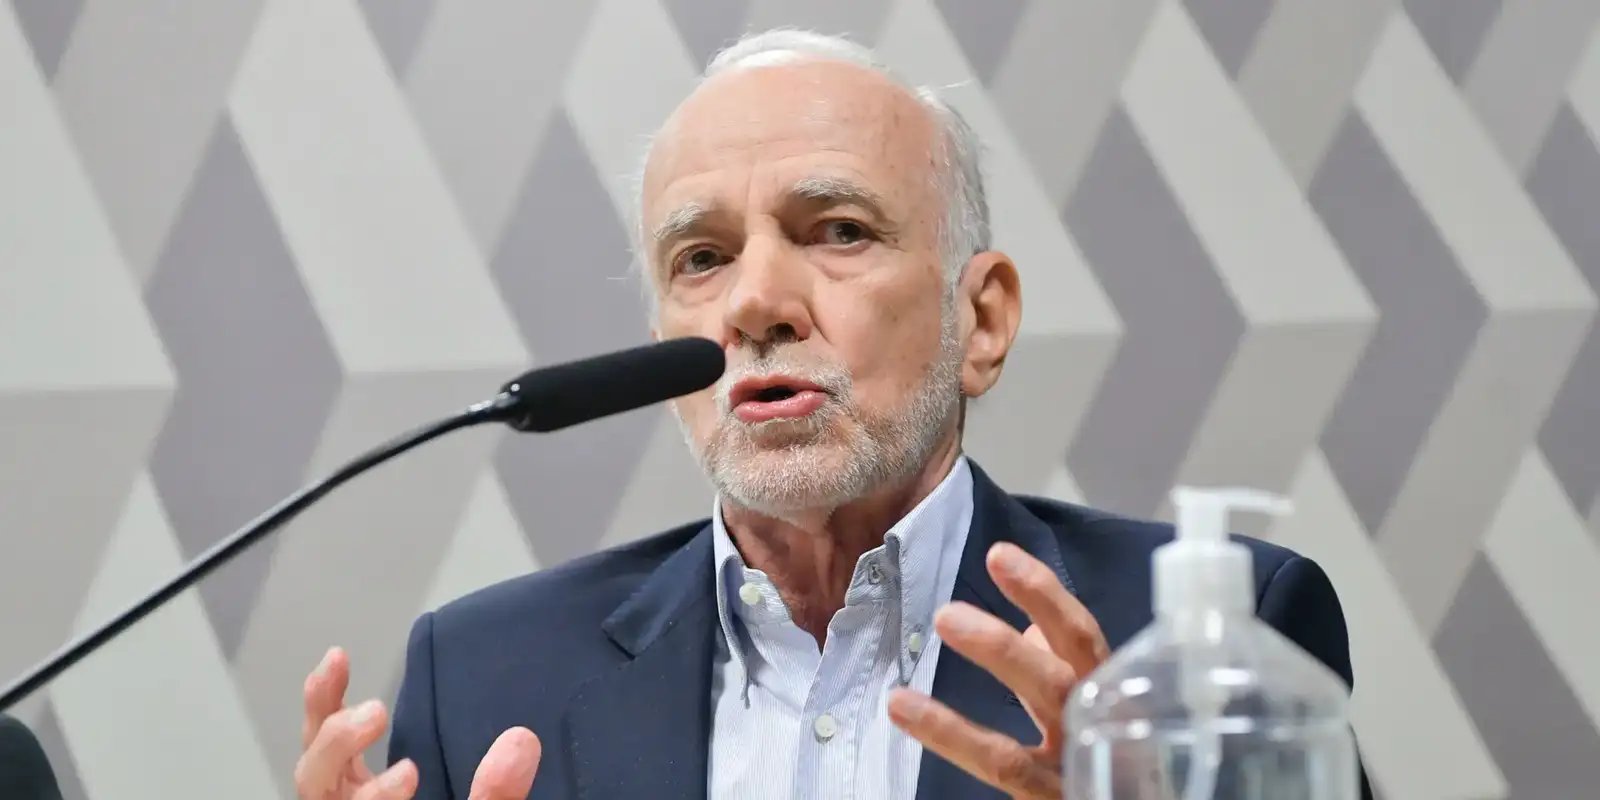

Recente artigo do professor André Lara Resende, economista integrante da equipe formuladora do Plano Real, tem repercutido ao responsabilizar o Banco Central (BC) pelo desequilíbrio fiscal brasileiro em decorrência do patamar elevado das taxas de juros. O especialista defende a implementação de novas diretrizes para as despesas e os juros no país.
“Acuso o Banco Central de sustentar, em nome de uma teoria anacrônica, a taxa de juros que é a principal causa do desequilíbrio fiscal que diz combater.”
>> Clique aqui e leia a íntegra do texto Eu Acuso: Uma Proposta para Eliminar os Juros Absurdos do ex-diretor do Banco Central e ex-presidente do Banco Nacional de Desenvolvimento Social (BNDES).
Formado pela PUC do Rio de Janeiro, André Lara Resende possui PhD em economia pelo Massachusetts Institute of Technology (MIT), nos Estados Unidos, e trajetória profissional em instituições financeiras brasileiras.
O economista contesta a premissa teórica adotada pelo mercado financeiro e pela autoridade monetária para fundamentar a taxa Selic fixada em 13,75% ao ano. Conforme levantamento da Moneyou, o Brasil detém a maior taxa de juros real em nível global.
“Acuso a grande imprensa de repetir, sem exame, que o problema está no gasto primário, quando está nos juros. Acuso os analistas do mercado financeiro de confundir o interesse dos rentistas com a racionalidade econômica.”
Produzido antes do primeiro turno das eleições, o artigo de André Lara Resende também direcionou críticas a “todos os que, sabendo que juros absurdos inviabilizam o país, preferem o conforto do consenso ao incômodo da verdade”.
A instituição monetária atribui a elevação dos juros a fatores como pressões inflacionárias e déficits fiscais primários nas contas públicas, situação caracterizada quando as despesas superam as receitas, descontados os encargos da dívida.
Segundo o órgão regulador, despesas primárias superiores à arrecadação geram vetor de pressão sobre a inflação.
Dívida e déficit públicos
Apesar de ponderar que o país apresenta falhas na gestão e na alocação de recursos, caracterizada como “irracional” em episódios envolvendo emendas parlamentares, prerrogativas salariais do Judiciário e desonerações tributárias “de toda ordem”, André Lara Resende aponta que o déficit fiscal brasileiro é reduzido, figurando entre os menores internacionalmente.
“Quando se exclui o serviço da dívida, as contas estão praticamente equilibradas. A grande despesa do Estado é com os juros sobre a dívida”, escreveu.
O endividamento público nacional passou de 71,7% do Produto Interno Bruto (PIB) em 2022 para aproximadamente 82,9% do PIB em agosto de 2026. Com o objetivo de conter tal expansão, agentes do mercado financeiro têm exigido a retração de gastos da União, medida com potencial impacto sobre as políticas sociais.
O professor André Lara Resende admite a insustentabilidade da alta da dívida, ressalvando, contudo, que a origem do problema não reside nos “gastos primários”, rubricas de serviços públicos cuja diminuição é pleiteada pelo mercado financeiro.
“Nos últimos anos, exceto durante a Covid, o resultado primário foi apenas ligeiramente negativo; já o déficit nominal, puxado pelos juros, foi sempre alto e agora aproxima-se de 10% do PIB”, explicou.
“O equilíbrio das contas públicas não é uma condição necessária e nem suficiente para o bom funcionamento da política econômica”, consignou no texto veiculado no Substack.
O autor conclui que o rebaixamento da taxa de juros constitui o remédio para o desequilíbrio fiscal brasileiro. Nos últimos 12 meses, os juros absorveram mais de R$ 1,1 trilhão do orçamento ou 8,9% do PIB.
“A economia tem um problema básico: a extraordinariamente alta taxa básica de juros. Um problema que tem solução clara. Só é preciso vencer os preconceitos associados a uma teoria monetária e fiscal anacrônica”, concluiu.
Juros e inflação
O Banco Central argumenta que o patamar atual da taxa de juros é mandatório para a ancoragem da inflação, visto que a Selic contracionista restringe a atividade econômica e a demanda, induzindo à retração de preços.
Diretrizes comunicadas pelo Comitê de Política Monetária (Copom) do BC, instância encarregada de fixar a Selic, apontam o dinamismo da atividade econômica e do mercado de trabalho, além da trajetória das contas públicas, como determinantes inflacionários que fundamentam os juros elevados.
“O Comitê reafirma a visão de que o esmorecimento no esforço de reformas estruturais e disciplina fiscal, o aumento de crédito direcionado e as incertezas sobre a estabilização da dívida pública têm o potencial de elevar a taxa de juros”, aponta a ata mais recente do Copom.
Em sua análise, Lara Resende contesta a premissa de que a autarquia carece de alternativas ao aperto monetário para o controle inflacionário. Para o economista, esmaeceu a correlação inversa entre desemprego e inflação, que pressupunha a contenção de preços por meio do desaquecimento gerado pelos juros altos.
“A fragilidade conceitual e empírica deste modelo macro convencional que pauta a política dos BCs é tão flagrante que, apesar de ainda dominante e repetido na mídia como verdade incontestável, passou a ser criticado até mesmo pelos economistas mais conservadores”, avalia.
Por outro lado, o acadêmico pondera que a descompressão dos juros acarreta impulso inflacionário, embora classifique tal efeito como restrito ao “curto prazo” e de natureza transitória.
Novo regime fiscal e monetário
O especialista que integrou a formulação do Plano Real na gestão de Fernando Henrique Cardoso (FHC) sustenta que nenhum corte de dispêndio público será capaz de estancar a expansão da dívida em relação ao PIB sem que os juros sejam ajustados “em torno da taxa de crescimento nominal da economia”.
Como diretriz alternativa, André Lara Resende propõe a adoção de um novo regime fiscal e monetário estruturado em metas de longo prazo, abrangendo um horizonte de quatro a cinco anos, estipuladas de maneira concomitante.
“As metas de inflação seriam anunciadas em conjunto com metas para a taxa básica de juros. O BC se comprometeria a manter a taxa básica num intervalo entre a meta de inflação, 3%, e taxa de crescimento nominal potencial”, detalhou.
O especialista acrescenta que a atuação do BC no mercado cambial deve mostrar-se necessária para coibir movimentos acentuados de depreciação da moeda nacional.
“Com reservas internacionais de mais de US$ 350 bilhões, o BC tem munição de sobra para isso”, registrou.