
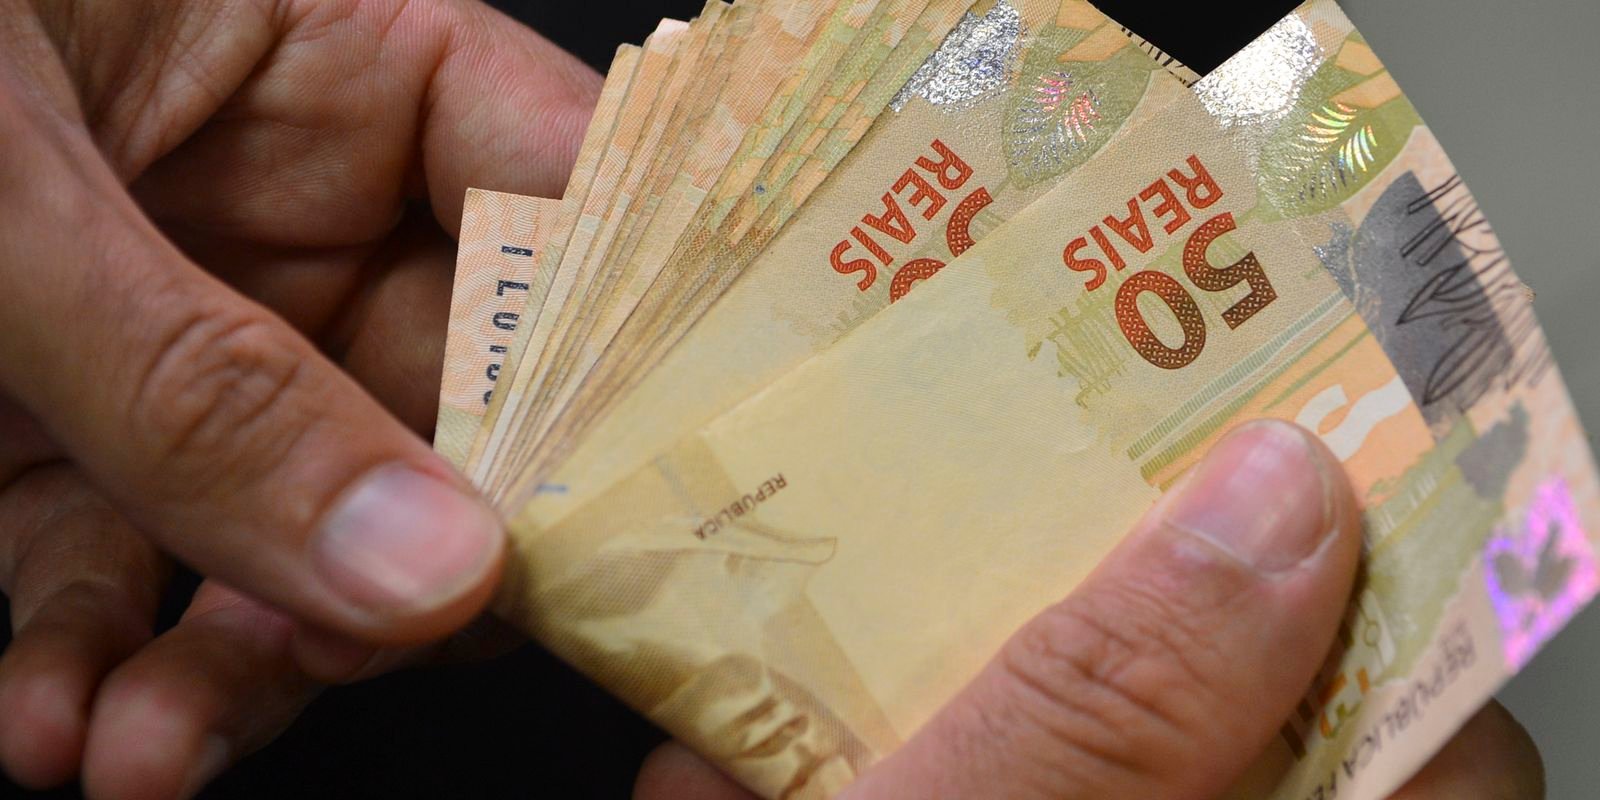
Conforme divulgado nesta terça-feira (27) pelo Relatório de Estabiliadde Financeira do Banco Central (BC), o total de brasileiros classificados em endividamento de risco atingiu 20,3 milhões em junho de 2026, registrando uma expansão de 75% em um intervalo de cinco anos.
O grupo equivale a 17% do total de tomadores do Sistema Financeiro Nacional. Frente à escalada do indicador, o presidente do BC, Gabriel Galípolo, declarou que o órgão planeja divulgar novas diretrizes para frear a concessão agressiva de crédito no decorrer deste ano.
Principais números:
- 20,3 milhões: brasileiros em situação de endividamento de risco;
- 75%: crescimento do contingente entre junho de 2021 e junho de 2026;
- 17%: participação dos devedores de risco no sistema financeiro;
- 42%: comprometimento da renda com dívidas entre pessoas que ganham até dois salários mínimos;
- 15%: parcela da renda dessa faixa comprometida com dívidas no cartão de crédito;
- 18,6%: comprometimento total da renda entre quem ganha mais de dez salários mínimos.
BC prepara novas medidas
De acordo com Galípolo, as próximas ações devem concentrar-se em consumidores que já recorrem ao crédito rotativo do cartão ou que acumulam atrasos expressivos na quitação de débitos.
“Pretendemos adicionar medidas ainda este ano”, declarou o dirigente máximo do BC. Ele enfatizou a apreensão em relação aos cidadãos que já enfrentam taxas de juros elevadas e restrições orçamentárias.
Galípolo também chamou atenção para a alta nas linhas de crédito desprovidas de garantia, a exemplo do cartão de crédito, do cheque especial e do empréstimo pessoal não consignado, mesmo diante de um patamar elevado de juros.
“A preocupação que existe é nessas modalidades, em que estamos assistindo crescimento de maneira pouco sensível a preço”, afirmou.
Quem está em risco
Para enquadrar um tomador na categoria de endividamento de risco, a autarquia adota quatro parâmetros, sendo obrigatório o cumprimento de pelo menos dois deles:
- Atraso superior a 90 dias no pagamento de parcelas de crédito;
- Comprometimento de mais de 50% da renda mensal com dívidas;
- Uso simultâneo de cheque especial, crédito pessoal sem consignação e crédito rotativo;
- Renda restante, após o pagamento das dívidas, abaixo da linha de pobreza.
A categorização não traduz inadimplência automática para a totalidade dos 20,3 milhões de cidadãos, mas sinaliza um grau elevado de fragilidade financeira.
O documento do BC aponta, ademais, que o comprometimento da renda atrelado ao cartão apresentou alta em todas as faixas de remuneração. No segmento que aufere até dois salários mínimos, universo que engloba 61,2 milhões de pessoas, o comprometimento global atingiu 42% da renda ao término de junho de 2026.
Regras para empréstimos
Na última sexta-feira (23), a autoridade monetária divulgou resoluções voltadas a coibir práticas impróprias de oferta de crédito e a conferir maior transparência à formalização de empréstimos.
Entre as alterações estabelecidas, as entidades financeiras passarão a disponibilizar ferramentas para o bloqueio de propagandas e abordagens ativas de crédito. Para indivíduos classificados como vulneráveis ou sob ameaça de endividamento excessivo, a liberação de ofertas ficará condicionada a consentimento prévio, expresso e específico.
Nessas hipóteses, as propostas deverão restringir-se a alternativas voltadas à recuperação da saúde financeira do cliente, como renegociação e portabilidade, vedando-se a injeção de novos recursos.
As normativas referentes ao bloqueio de ofertas passam a valer em 31 de março de 2027. Demais providências, agendadas para julho do mesmo ano, contemplam painéis eletrônicos com o histórico de débitos e restrições aplicadas a propostas de crédito durante operações originadas via Pix.
As determinações visam mitigar a tomada de crédito inadequada e barrar o agravamento do endividamento das famílias no país.