

Uma proposta para instituir uma regra de transição na cobrança da Contribuição sobre Bens e Serviços (CBS), o novo tributo federal decorrente da reforma tributária, será remetida pelo governo federal ao Congresso Nacional.
A iniciativa autorizará as empresas a efetuarem um cálculo estimado do imposto durante os meses iniciais de vigência do sistema, procedendo a acertos posteriores, com o propósito de abrandar os obstáculos na adequação aos novos normativos.
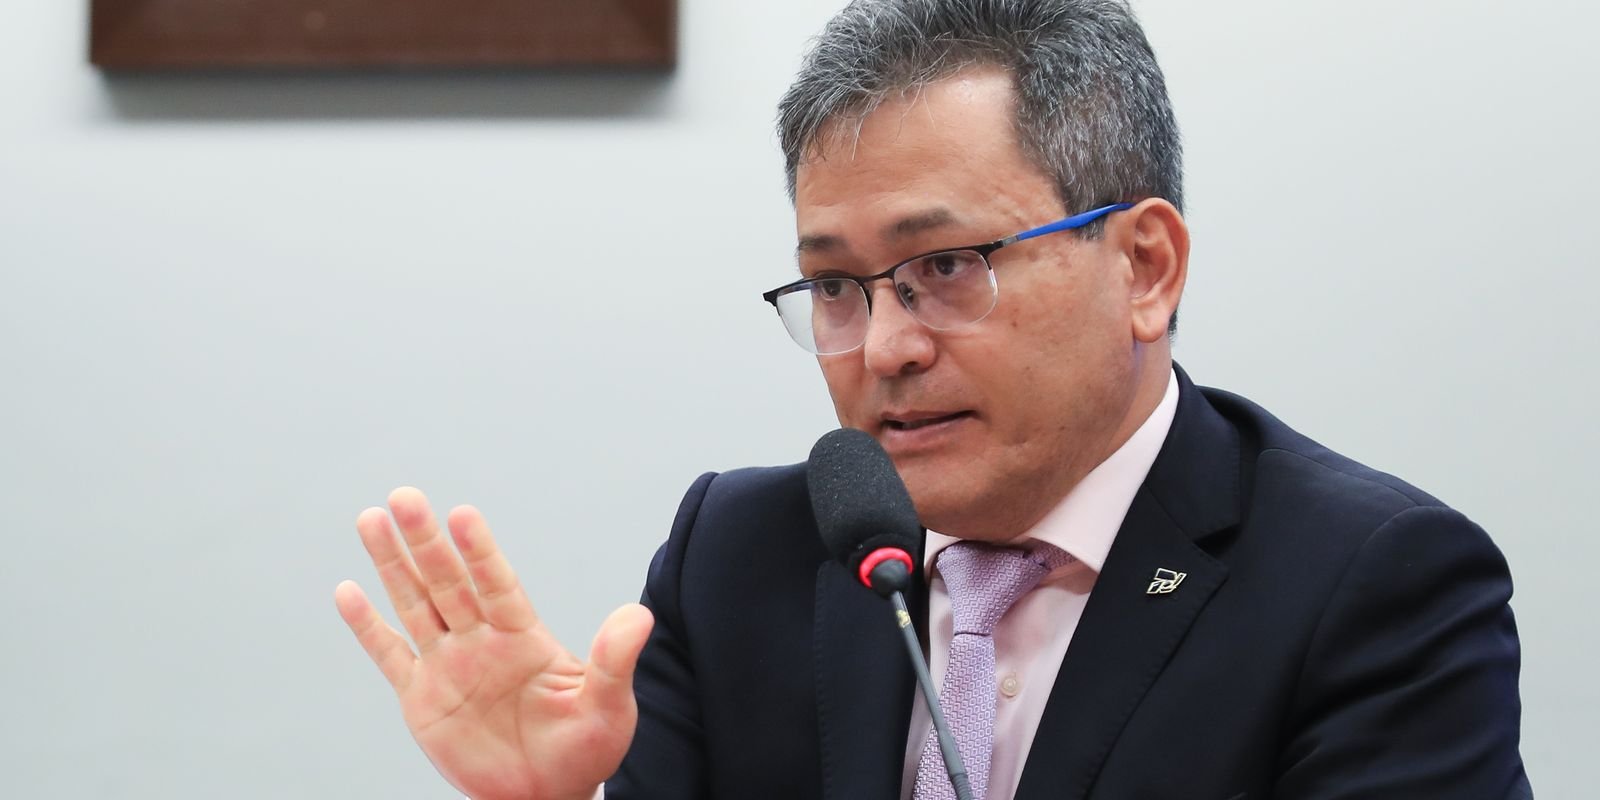
A divulgação ocorreu nesta quarta-feira (11) por intermédio do secretário especial da Receita Federal, Robinson Barreirinhas, em entrevista coletiva convocada para tratar do Programa de Conformidade da Reforma Tributária, sediada no Ministério da Fazenda.
Conforme declarou o secretário, a iniciativa visa conferir maior segurança jurídica aos contribuintes no decorrer da transição para o modelo de crédito atrelado ao pagamento e para o sistema de split payment – instrumento que condiciona a utilização de créditos tributários ao efetivo recolhimento do imposto na transação.
“Para tranquilizar e ter certeza absoluta de que ninguém vai ter problema nessa transição, nós vamos propor para o Congresso Nacional uma regra opcional”, afirmou o secretário.
De acordo com a metodologia exposta, as companhias iniciarão a emissão de documentos fiscais conforme as novas diretrizes a partir de janeiro de 2027.
Na apuração inaugural da CBS, agendada para fevereiro, o contribuinte terá a prerrogativa de calcular o imposto fundamentando-se em uma projeção dos créditos aos quais fará jus. Eventuais discrepâncias serão sanadas na apuração referente ao mês subsequente.
Segundo pontuou Barreirinhas, o dispositivo operará como uma opção voltada aos contribuintes que ainda se encontrem em fase de adaptação aos novos critérios de aproveitamento de créditos tributários.
“Até que o split payment esteja totalmente implementado, principalmente nas operações entre empresas, esse modelo pode funcionar como mecanismo de transição”, disse.
Regulamentação
Ao defender a efetivação da reforma dentro do cronograma estipulado pelo Executivo, o secretário assinalou que o processo regulamentar tem sido elaborado mediante tratativas com estados, municípios, organizações empresariais e profissionais da contabilidade.
Segundo relatou, a versão inicial da norma acumulou aproximadamente 5 mil propostas de aprimoramento, as quais passaram por avaliação da Receita Federal e dos demais entes encarregados da execução.
“Todas as decisões da reforma precisam ser tomadas por consenso. Isso demanda um diálogo institucional muito forte”, afirmou.
Barreirinhas comunicou que uma nova redação do regulamento precisará vir a público nos dias vindouros e enfatizou que as atividades prosseguirão após a promulgação das disposições complementares programadas para este ano.
Créditos para investimentos
O secretário ressaltou igualmente os reflexos que a reforma poderá produzir sobre os aportes produtivos.
Mediante as novas normativas, os tributos quitados na aquisição de maquinário, aparelhos, edificações e demais ativos fixos passarão a gerar créditos imediatos. Atualmente, em diversos cenários, tais créditos são reavidos de forma gradual no transcurso de múltiplos anos.
“Uma indústria que faça um grande investimento, por exemplo em imóveis ou equipamentos, pode ficar meses ou até anos sem pagar CBS”, afirmou.
Conforme explicitado por Barreirinhas, tal situação decorrerá do fato de que os dispêndios passarão a produzir créditos tributários de fruição imediata, mitigando o encargo dos investimentos e a exigência de retenção de capital à espera do reavimento fiscal.
O dirigente enfatizou também a previsão de restituição mais célere dos créditos acumulados: “O ressarcimento, que hoje em dia demora, às vezes, até um ano para ser processado, vai ocorrer em 30, 60 ou 90 dias, a depender da conformidade desse empresário.”
Ele recordou ademais que o Imposto sobre Produtos Industrializados (IPI) terá alíquota zerada para a expressiva parcela das mercadorias, subsistindo tão somente em circunstâncias particulares voltadas à salvaguarda da competitividade da Zona Franca de Manaus.