
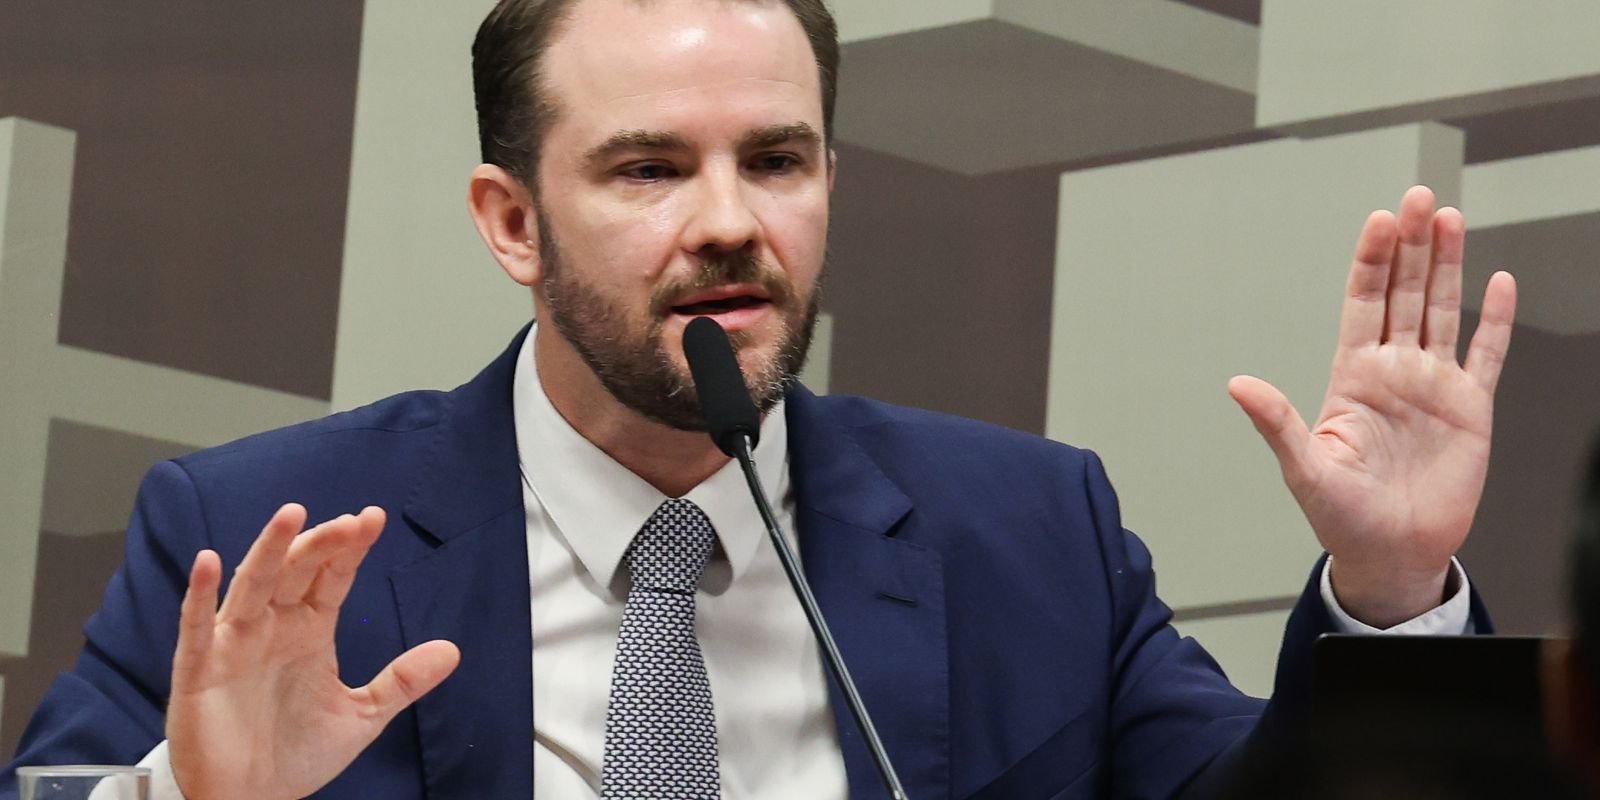

O ministro da Fazenda, Dario Durigan, declarou que a reforma tributária proporcionará avanços permanentes em termos de responsabilidade fiscal, equidade social e clareza para o sistema de tributos do país.
Ao defender o texto aprovado, o titular da pasta reafirmou que o teto estimado para a nova alíquota é de 11,3%, mas pontuou que a incidência efetiva média deve situar-se em 8,5%, ao passo que grupos contemplados por regimes especiais e parcelas da população terão taxação reduzida ou zerada.
As manifestações ocorreram nesta terça-feira (17), no âmbito de uma audiência realizada na Comissão de Assuntos Econômicos (CAE) do Senado, com o propósito de debater a reforma tributária e os parâmetros de cálculo incidentes sobre os novos gravames do consumo.
Conforme destacou Durigan, um dos principais saldos positivos do modelo será a transparência na mensuração do custo das renúncias de receitas. Pelo formato estabelecido, a concessão de novas benesses fiscais repercutirá diretamente na alíquota dos tributos sobre o consumo, possibilitando que a sociedade e os gestores públicos compreendam as consequências de cada deliberação.
“Quando for pautada uma renúncia fiscal, a conta vai ser apresentada de plano. A decisão vai ser inteira”, pontuou o ministro. Ele enfatizou que a providência viabilizará uma análise mais acurada acerca do ônus dos incentivos tributários e dos reflexos dessas escolhas sobre os demais contribuintes.
Caráter social
Durigan também enfatizou a vertente social da reformulação. Entre as providências mencionadas encontram-se a desoneração da cesta básica, a restituição de valores (cashback) destinada aos cadastrados no Cadastro Único, além da diminuição ou isenção tarifária sobre remédios, imunizantes, artigos voltados à saúde feminina e demais mercadorias consideradas imprescindíveis.
Sob sua ótica, a iniciativa incrementa a progressividade do modelo tributário ao aliviar o peso sobre mercadorias fundamentais e restituir parte dos valores recolchidos por núcleos familiares de menor renda.
Alíquota efetiva de 8,5%
Ao abordar as projeções atinentes ao novo formato, o ministro defendeu novamente os percentuais tornados públicos pelo governo e pelo Tribunal de Contas da União (TCU). Ele reiterou que o patamar de 11,3% equivale ao teto máximo de referência, aplicável aos contribuintes que não se enquadram em nenhum mecanismo favorecido.
Segundo ele, a taxa média efetiva deverá recuar para 8,5%, em virtude das reduções previstas para diferentes ramos da atividade econômica, dos tratamentos setoriais diferenciados e das devoluções de impostos direcionadas a camadas de menor poder aquisitivo.
“11,3% é a alíquota máxima. Quem tem qualquer regime diferenciado, qualquer redução, vai pagar menos. As pessoas mais pobres vão pagar zero. A alíquota média, é de 8,5%.”
Revisão anual
O auxiliar do governo pontuou que o percentual passará por avaliações periódicas a cada ano. De acordo com a sistemática sancionada, a Receita Federal repassará os dados ao TCU, incumbido de aplicar os critérios previstos em lei e dar suporte à fixação das taxas para os exercícios subsequentes.
“Isso vai ter uma revisão todo ano. A alíquota está alta? Ótimo, vamos revisitar.”
Na visão do ministro, o instrumento viabilizará o ajuste de incentivos, normativas setoriais e demais diretrizes do sistema sempre que houver demanda por recalibragem do índice.
Responsabilidade
Durigan ponderou ainda que a reforma exigirá rigor fiscal por parte dos três Poderes. Em sua avaliação, novas desonerações avalizadas pelo Legislativo ou sentenças judiciais que ampliem vantagens tributárias poderão inflar a taxa geral do Imposto sobre Valor Agregado (IVA) para suprir o déficit de arrecadação.
“Não há mágica na economia. Nós vamos ter que ser responsáveis todos, inclusive o Supremo, inclusive o Judiciário, porque a conta vai vir.”
Entenda
A Contribuição sobre Bens e Serviços (CBS), tributo de esfera federal instituído pela reforma, substituirá o PIS/Pasep e a Cofins a partir de 2027. Em conjunto com o Imposto sobre Bens e Serviços (IBS), de alçada estadual e municipal, integrará o novo padrão de Imposto sobre Valor Agregado (IVA) dual nacional.
A incidência da CBS ocorrerá sobre as operações de consumo de mercadorias e serviços, obedecendo ao princípio da não cumulatividade. Na prática, as empresas poderão abater créditos referentes aos valores adimplidos nas fases anteriores da cadeia econômica, atenuando a chamada tributação em cascata.
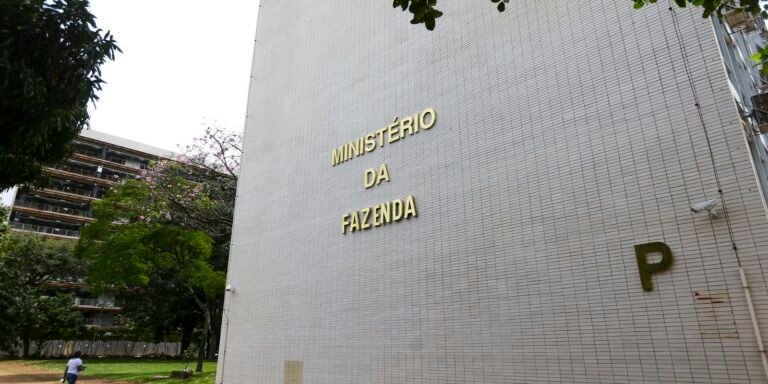
Concomitantemente à estipulação da alíquota, a gestão federal tem articulado providências para facilitar a migração para o novo modelo. Um plano divulgado pelo Ministério da Fazenda contempla diretrizes que potencializam o aproveitamento de créditos tributários, abrangendo maquinário, ferramentas e aportes produtivos das corporações.
De acordo com a equipe econômica, as ações visam mitigar despesas de adaptação, conferir maior previsibilidade aos pagadores de impostos e suavizar a transição entre o modelo vigente e o IVA dual.
Nos moldes da legislação reformista, coube primeiramente à Receita Federal efetuar os cálculos da taxa exigida para salvaguardar a arrecadação dos tributos federais extintos. Posteriormente, o Tribunal de Contas da União (TCU) examinou a metodologia e apurou a chamada alíquota de referência da CBS. No mês de outubro, a corte validou o patamar de 11,3468%, o qual foi arredondado para 11,3%.
Benefícios tributários
O índice supera a previsão precedente de 9,21%, anteriormente externada pela equipe econômica e empregada nos levantamentos e estimativas sobre a reforma. Conforme a pasta da Fazenda, a discrepância decorre primordialmente da inclusão pormenorizada das benesses e tratamentos especiais previstos no marco legal.
O patamar de 11,3% traduz-se em uma alíquota de referência, adotada como parâmetro para a formatação do tributo. O percentual cobrado na prática pode oscilar conforme a natureza da transação e os incentivos previstos na lei, tais como:
- reduções de alíquotas para determinados setores;
- isenções e hipóteses de alíquota zero;
- regimes específicos de tributação;
- aproveitamento de créditos tributários nas operações anteriores.
Por essa razão, a taxa de referência não implica, necessariamente, um acréscimo correspondente nos valores cobrados por bens e serviços.
IVA dual
A divulgação do percentual reavivou as discussões acerca da carga tributária inerente ao novo IVA dual. Em debates recentes sobre a regulamentação da reforma, parlamentares da Câmara indicaram a possibilidade de reavaliar incentivos fiscais caso a somatória das taxas da CBS e do IBS supere o teto de 26,5% estabelecido como base durante a tramitação da matéria.
Encerrada a fase técnica no âmbito do TCU, caberá agora ao Senado debater e votar a alíquota da CBS. É nesse cenário que a Comissão de Assuntos Econômicos (CAE) vem ponderando os critérios aplicados na apuração e os reflexos do índice recomendado pelo tribunal.
O ordenamento jurídico estabelece que o Senado determine o percentual por meio de resolução. Desse modo, embora o cálculo referencial de 11,3% já tenha chancela do TCU, a efetivação da regra ainda aguarda a deliberação dos parlamentares.